Aktualizováno 3. září 2026
Daň z výher u fBET: pravidla pro české hráče a limit 50 000 Kč
 Dostupné v CZ
U technických her, kurzových sázek a dalších neloterijních kategorií se v Česku sleduje za celý rok rozdíl mezi úhrnem výher a úhrnem vkladů pro každý druh příjmu zvlášť. Pokud tento kladný rozdíl u daného druhu přesáhne 50 000 Kč, příjem podléhá zdanění a uvádí se v daňovém přiznání. Ztrátu z jedné kategorie nelze použít ke snížení zisku v jiné. Pro fBET je toto rozdělení prakticky důležité, protože jeden účet kombinuje online casino s technickými hrami a kurzové sázení. Casino a sportsbook tedy není správné při ročním testu jednoduše slít do jediného výsledku. Finanční správa tuto metodiku uvádí ve svém aktuálním výkladu; starý limit 1 000 000 Kč se pro tyto příjmy od roku 2024 nepoužívá.
Obsah
- Daňová pravidla v kostce
- Proč musí hráč fBET oddělit casino a sportsbook
- Jak funguje roční rozdíl výher a vkladů
- Modelové příklady pro účet, kde je casino i sázení
- Výpis hráčského účtu je praktický podklad, ne hotové daňové přiznání
- Marketingový bonus není automaticky totéž co hazardní výhra
- Proč se pravidlo pro loterie nemá kopírovat na casino
- Jednoduchý systém evidence během roku
- Hranice 50 000 Kč: rozhodující je, zda ji roční rozdíl přesáhne
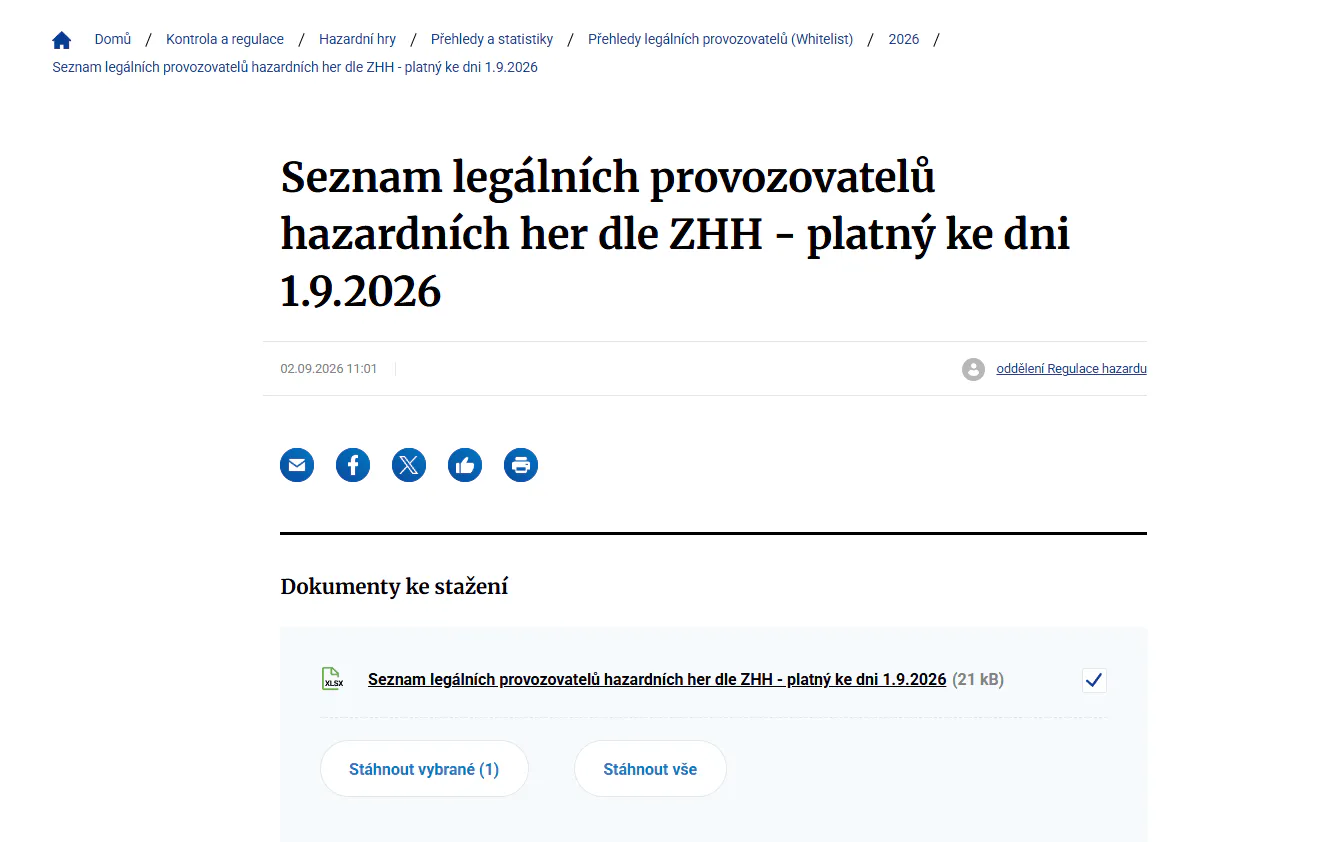
- Kde ověřit aktuální pravidla
- Časté otázky k dani z výher
- Jak si vést přehled pro daňové posouzení
Daňová pravidla v kostce
| Otázka | Praktická odpověď |
|---|---|
| Co se testuje? | Roční rozdíl mezi součtem výher a součtem vkladů |
| Jaká je hranice? | 50 000 Kč pro každý jednotlivý druh příjmu z hazardní hry |
| Lze spojit casino a kurzové sázky? | Ne pro účely vzájemného kompenzování ztráty a zisku mezi druhy příjmů |
| Počítá se každý tiket nebo spin zvlášť? | Ne, u těchto kategorií se testují úhrny za celé zdaňovací období |
| Pomůže výpis účtu? | Ano, výpis hráčského účtu může podpořit roční výpočet |
| Je každý bonus automaticky hazardní výhrou? | Ne, marketingový bonus může mít odlišné daňové posouzení |
Stránka shrnuje obecná pravidla pro českého hráče podle aktuálního výkladu Finanční správy. Nejde o individuální daňové poradenství ani o návod k vyplnění konkrétního přiznání. Pokud řešíte nestandardní situaci, více účtů, zahraniční zdroj příjmu nebo jiný složitý případ, můžete pracovat s aktuálním zněním zákona a odbornou pomocí.
Proč musí hráč fBET oddělit casino a sportsbook
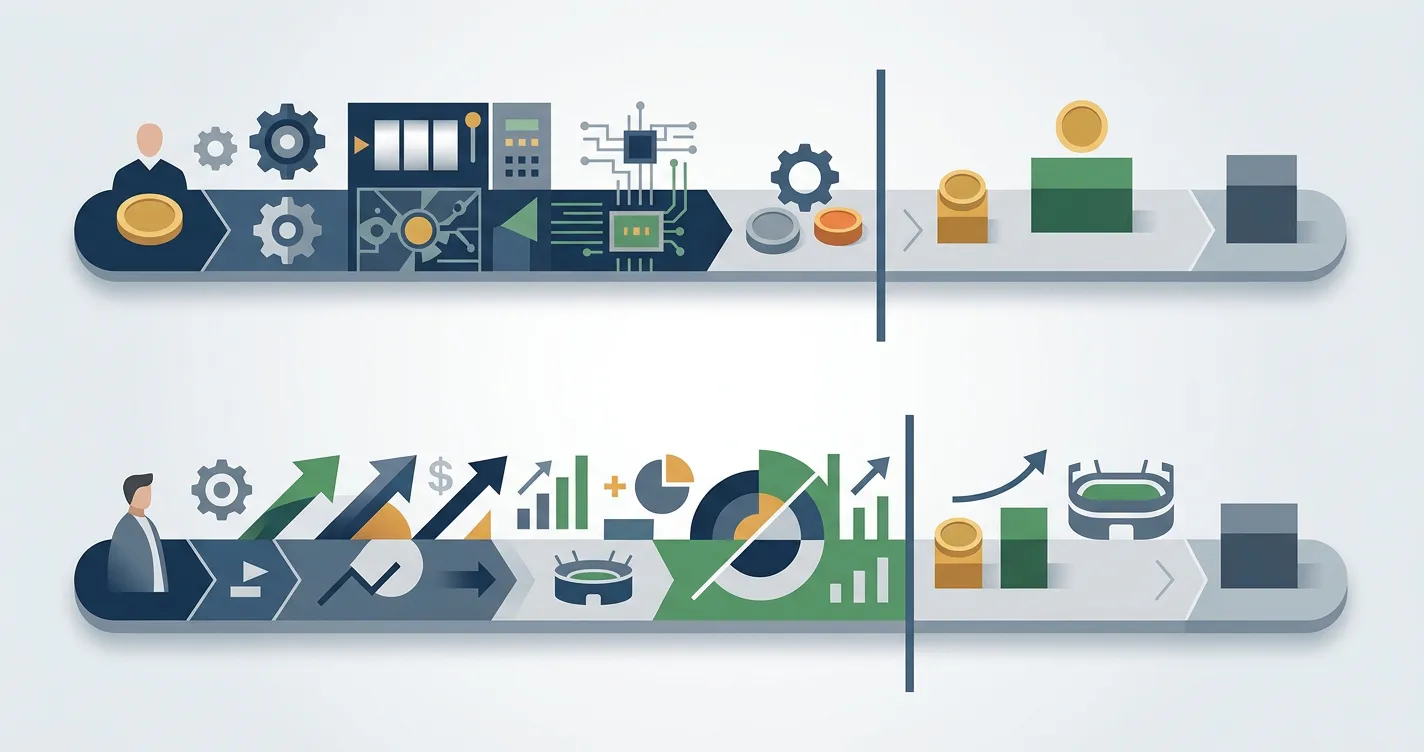
Finanční správa rozděluje hazardní příjmy do jednotlivých druhů. Mezi ně patří například kurzové sázky a totalizátorové hry, technické hry, živé hry a další kategorie. Pro fBET je nejpraktičtější rozdíl mezi kurzovým sázením a online casinem s technickými hrami. Z hlediska uživatelského účtu mohou být obě části pod jednou značkou, z daňového pohledu však nejde automaticky o jednu společnou peněženku výsledku.
fBET nabízí kurzové sázení a současně online casino s technickými hrami. Pokud tedy hráč během roku sázel na sport a zároveň hrál automaty, měl by si evidenci rozdělit minimálně tak, aby dokázal samostatně vyhodnotit příslušné druhy příjmů. Přesná kategorizace konkrétní hry se má řídit jejím právním typem, ne tím, ve které záložce webu ji uživatel našel.
Regulatorní a provozní kontext fBET je popsán na stránce licence a česká pravidla. Daňové posouzení příjmů je samostatná otázka a nelze je odvozovat pouze z licenčního statusu.
Jak funguje roční rozdíl výher a vkladů
U ostatních hazardních her podle příslušných kategorií se neřeší zdanění každého jednotlivého vyhraného tiketu nebo spinu zvlášť. Finanční správa popisuje test za celé zdaňovací období: sečtou se výhry v daném druhu příjmu a proti nim se postaví součet vkladů do stejného druhu. Rozhodující je výsledný kladný rozdíl za rok.
Pokud rozdíl nepřesáhne 50 000 Kč, je příjem v rámci dané kategorie osvobozený podle popsaného limitu. Pokud kladný rozdíl 50 000 Kč přesáhne, příjem podléhá zdanění a hráč ho zahrnuje do daňového přiznání. Není správné používat staré články, které pracují s milionovou hranicí. Limit byl od 1. ledna 2024 snížen na 50 000 Kč.
Pro vlastní evidenci je proto důležitější celoroční historie než vzpomínka na několik velkých výher. Člověk může mít mnoho výher i mnoho vkladů a teprve jejich roční rozdíl v konkrétní kategorii ukáže, zda překročil hranici. U složitějšího hraní je rozumné průběžně uchovávat výpisy místo dohledávání všeho až po skončení roku.
Modelové příklady pro účet, kde je casino i sázení
Následující příklady jsou pouze ilustrací principu. Nepředstavují individuální výpočet daně a neřeší všechny možné okolnosti konkrétního hráče.
Příklad A: technické hry pod hranicí
Hráč má za rok u technických her součet výher 180 000 Kč a součet vkladů 145 000 Kč. Rozdíl je 35 000 Kč. V tomto modelu rozdíl nepřesahuje hranici 50 000 Kč pro daný druh příjmu.
Příklad B: kurzové sázky nad hranicí
U kurzových sázek činí roční výhry 260 000 Kč a roční vklady 190 000 Kč. Rozdíl je 70 000 Kč. V tomto modelu kladný rozdíl přesahuje 50 000 Kč a daný druh příjmu podléhá zdanění.
Příklad C: ztráta v casinu nesnižuje zisk ze sázení
Technické hry skončí ročním výsledkem minus 40 000 Kč, zatímco kurzové sázky mají kladný rozdíl 70 000 Kč. Ztrátu z technických her nelze použít k tomu, aby se zisk z kurzových sázek snížil na 30 000 Kč. Finanční správa výslovně uvádí, že daňovou ztrátu jednoho druhu příjmu nelze kompenzovat příjmem z jiného druhu.
Výpis hráčského účtu je praktický podklad, ne hotové daňové přiznání
Finanční správa uvádí, že provozovatel vede údaje na hráčském účtu a na žádost poskytuje výpis, který hráči pomůže s výpočtem. Pro fBET je to praktické hlavně tehdy, když během roku používáte více produktových částí. Místo ručního opisování jednotlivých pohybů lze výpis použít jako podklad pro rozdělení výher a vkladů.
Výpis ale není automaticky totéž co finální daňový výpočet. Hráč musí rozlišit příslušné druhy příjmů a pracovat s celým zdaňovacím obdobím. Pokud na jednom dokumentu vidíte casino, sport, bonusové položky a běžné platební pohyby, není vhodné všechny částky jednoduše sečíst do jediného čísla.
Provozní informace o vkladech a bankovních pohybech najdete na stránce výpisy a pohyby na účtu. Daňová klasifikace se řídí pravidly pro konkrétní druh příjmu a roční součty podle metodiky Finanční správy.
Marketingový bonus není automaticky totéž co hazardní výhra
Finanční správa rozlišuje hazardní výhru a marketingový bonus poskytnutý provozovatelem. Bonus proto nelze bez dalšího zařadit do stejného režimu jen proto, že se objevil na hráčském účtu. Jeho daňové posouzení může spadat pod jiná pravidla ostatních příjmů podle konkrétní podoby plnění.
Praktický závěr není „bonusy jsou bez daně“ ani „každý bonus se daní“. Obě věty by byly příliš široké. Pro roční evidenci je lepší bonusové položky označit zvlášť a nepřimíchávat je mechanicky do součtu hazardních výher bez ověření, co přesně daný bonus představuje.
Tato hranice je důležitá také při práci s promo nabídkami fBET. Bonusová stránka může vysvětlovat aktuální marketingovou strukturu, ale daňový režim je samostatná otázka a musí se opírat o daňové zdroje.
Proč se pravidlo pro loterie nemá kopírovat na casino
Finanční správa používá u loterií a tombol odlišný mechanismus. U českého zdroje se jednotlivá výhra nad 50 000 Kč řeší srážkovou daní při výplatě. To je jiné pravidlo než roční rozdíl výher a vkladů u kurzových sázek, technických her, živých her a dalších neloterijních kategorií.
Pro fBET casino a sportsbook je proto chyba vzít jednoduchou větu o jednotlivé výhře z loterie a aplikovat ji na všechny herní produkty. Daňový režim závisí na druhu příjmu. Tato stránka se soustředí na kategorie relevantní pro kombinovaný casino a sázkový účet a loterii uvádí jen proto, aby byl rozdíl zřejmý.
Jednoduchý systém evidence během roku
- Uchovávejte měsíční nebo pravidelné výpisy hráčského účtu.
- Oddělujte kurzové sázení od technických her a případných dalších druhů příjmů.
- U každé kategorie sledujte součet výher a součet vkladů za celý rok.
- Nezapočítávejte ztrátu jedné kategorie proti zisku jiné.
- Bonusové položky evidujte odděleně, dokud není jasné jejich daňové posouzení.
- Před podáním přiznání ověřte, zda Finanční správa nezměnila metodiku nebo limit.
Tento systém nevyžaduje, abyste každý den počítali daň. Jeho smyslem je vytvořit dostatek podkladů, aby roční test nebyl založený na odhadu. Čím více typů her a účtů člověk používá, tím důležitější je konzistentní evidence.
Hranice 50 000 Kč: rozhodující je, zda ji roční rozdíl přesáhne
Formulace Finanční správy je důležitá i jazykově. Osvobození se u popsaných druhů hazardních příjmů váže na situaci, kdy rozdíl mezi úhrnem výher a úhrnem vkladů za zdaňovací období nepřesahuje 50 000 Kč. Zdanění se řeší v případě, že kladný rozdíl tuto hranici přesáhne. Proto není správné přepisovat pravidlo jako obecné tvrzení, že každá částka „od 50 000 Kč“ automaticky spadá do stejného režimu.
Pro praktickou evidenci to znamená pracovat s přesnými ročními součty pro konkrétní druh příjmu a nepoužívat hrubý odhad. Pokud je výsledek blízko hranici, výpis účtu a úplná evidence vkladů a výher jsou důležitější než orientační součet několika největších transakcí. Tato stránka však nepočítá individuální daň a neřeší další okolnosti konkrétního přiznání.
Kde ověřit aktuální pravidla
Primárním zdrojem pro tuto stránku je aktuální výklad Finanční správy Zdaňování výher z hazardních her. K 3. září 2026 je na webu stále dostupná metodika publikovaná 1. dubna 2025, která popisuje 50 000 Kč hranici, roční test výher a vkladů po jednotlivých druzích příjmů a nemožnost kompenzovat ztrátu mezi kategoriemi.
Daňová pravidla patří mezi fakta, která se mohou změnit legislativou. Pokud budete tuto stránku číst po delší době, je rozumné před praktickým použitím otevřít zdroj znovu. Pro celkové produktové hodnocení fBET se vraťte na fBET recenze.
Časté otázky k dani z výher
Platí stále limit 1 000 000 Kč?
Ne pro zde uvedený režim ostatních hazardních her. Od 1. ledna 2024 Finanční správa pracuje s hranicí 50 000 Kč pro jednotlivý druh příjmu.
Sčítá se fBET casino a kurzové sázení dohromady?
Ne tak, aby šla ztráta z jedné kategorie použít proti zisku z jiné. Jednotlivé druhy příjmů se testují odděleně.
Musím danit každou jednotlivou výhru z automatu?
U technických her se podle uvedené metodiky testuje roční rozdíl mezi součtem výher a součtem vkladů v dané kategorii, nikoli každá výhra izolovaně.
Je bonus fBET automaticky hazardní výhra?
Ne. Marketingový bonus není automaticky totéž co hazardní výhra a jeho posouzení může být odlišné podle konkrétní podoby bonusu.
Je tato stránka daňové poradenství?
Ne. Jde o obecné vysvětlení aktuální metodiky Finanční správy pro české hráče, ne o posouzení konkrétního daňového přiznání.
Jak si vést přehled pro daňové posouzení
Daňové posouzení je jednodušší, když máte k dispozici vlastní historii transakcí a výsledků. Praktické je průběžně uchovávat výpisy, potvrzení o vkladech a výběrech a další údaje, které mohou později pomoci určit, jaké částky se vztahují k hazardnímu hraní. Nejde o to vytvářet vlastní daňové pravidlo, ale mít údaje pro případ, že je budete potřebovat při vyhodnocení své situace.
Marketingový bonus, vklad a skutečná hazardní výhra nejsou automaticky totožné pojmy. Proto můžete pracovat s přesnými údaji z účtu a aktuálními českými pravidly, ne s obecným odhadem. Pokud je vaše situace složitější nebo se pravidla změnila, ověřte aktuální postup v oficiálním zdroji nebo s kvalifikovaným daňovým poradcem.
Uchované údaje vám zároveň umožní později oddělit jednotlivé typy pohybů na účtu bez spoléhání na paměť nebo přibližný odhad.
Vytvořeno redakcí „Forbet Casino”.